Một cửa hàng vật liệu xây dựng có thể giao nhiều lần cho cùng một công trình, với nhiều quy cách như thép D16, thép D20, ống dài 6 m hoặc gạch theo viên và theo pallet. Nếu chỉ lưu tổng số tiền hóa đơn mà không liên kết mã công trình, mã hàng, kích thước và số lượng thực nhận, việc kiểm tra còn bao nhiêu hàng phải giao hoặc công trình đang nợ bao nhiêu sẽ rất khó. Bài viết này trình bày quy trình thực hành để quản lý vật liệu xây dựng theo công trình, đồng thời chỉ ra những nghiệp vụ đã được công bố của bRIC — giải pháp RIC Offline chuyên cho vật liệu xây dựng.
Một nhà thầu có thể mua vật liệu cho hai công trình khác nhau trong cùng tuần. Dù người thanh toán là một khách hàng, nơi giao, lịch giao, quy cách và người ký nhận có thể khác nhau. Nếu gom các lần giao vào một dòng công nợ khách hàng, kế toán khó biết số tiền còn phải thu của từng công trình và kho khó biết phần vật tư nào chưa giao.
Ba đối tượng cần tách bạch là khách hàng (đơn vị mua và chịu trách nhiệm thanh toán), công trình (địa điểm hoặc hạng mục nhận hàng) và mã vật tư theo quy cách (chẳng hạn thép D16 khác thép D20). Một đơn hàng có thể được giao qua nhiều chuyến; mỗi chuyến nên có bằng chứng số lượng đã giao và người nhận. Đây là khuyến nghị tổ chức quy trình, không phải khẳng định phần mềm tự động tạo các liên kết đó trong mọi phiên bản.
Trước khi nhận đơn, thống nhất mã công trình nội bộ, địa chỉ giao, số điện thoại người nhận, khách hàng chịu công nợ và thời hạn dự kiến. Với khách hàng có nhiều công trình, không dùng một mã chung. Ví dụ minh họa: CT-01 là công trình nhà phố A, CT-02 là công trình xưởng B; đây là mã giả định để hướng dẫn, không phải dữ liệu khách hàng thực tế.
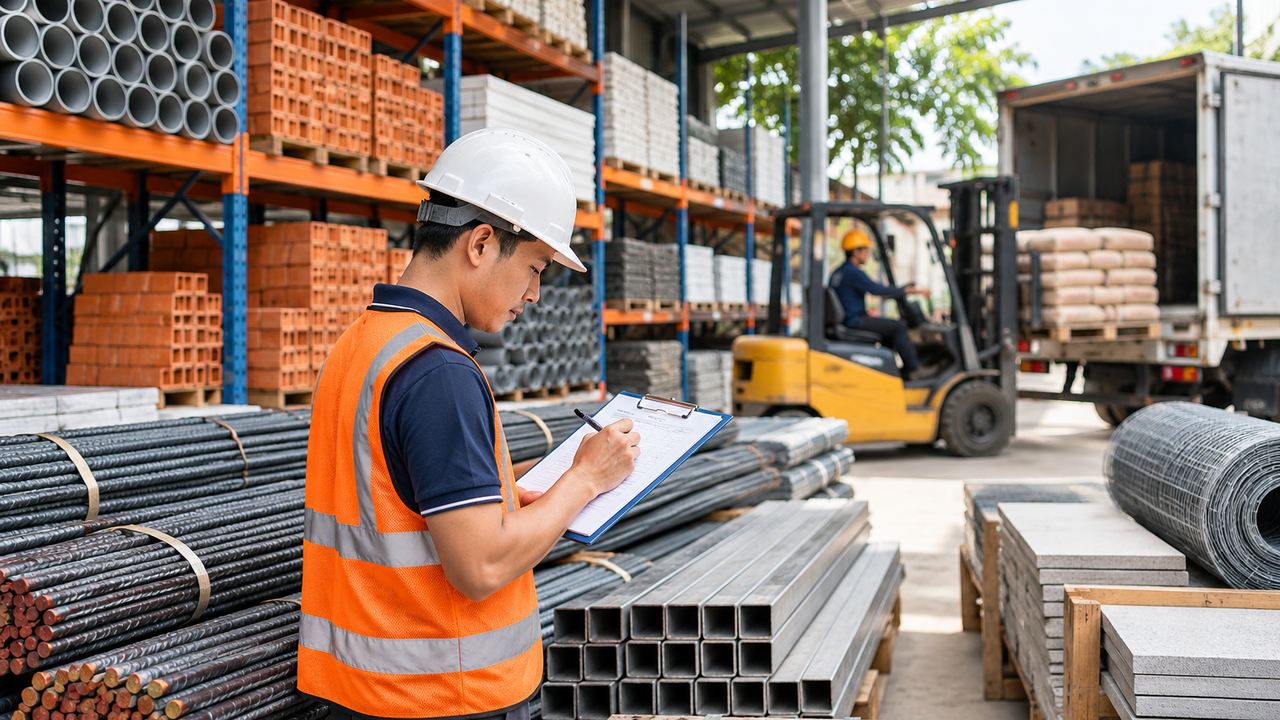
Không ghi chung “thép” nếu giá, trọng lượng hoặc cách giao phụ thuộc đường kính. Với thép, cần ghi loại, đường kính, chiều dài và đơn vị; với ống, ghi đường kính và chiều dài; với gạch, ghi quy cách và đơn vị. Nếu nhập theo bó nhưng bán theo cây, doanh nghiệp cần thống nhất quy tắc quy đổi trước khi xuất kho, tránh vừa tính “bó” vừa tính “cây” trong một phép trừ.
RIC công bố bRIC có danh mục hàng hóa theo kích thước và quản lý quy cách/đơn vị quy đổi. Đối với việc khai báo sản phẩm và đơn vị gốc, có thể tham khảo hướng dẫn quản lý sản phẩm hàng hóa của bRIC. Hãy kiểm tra cấu hình thực tế trước khi triển khai.
Phiếu giao phải gắn mã công trình, ngày, mã vật tư, quy cách, đơn vị, số lượng xuất, số lượng thực nhận, ghi chú chênh lệch và xác nhận của người nhận. Nếu xe chở 10 cây nhưng công trình chỉ ký nhận 9 cây, không được tự động xem cả 10 cây là đã hoàn thành nghĩa vụ giao. Bộ phận kho và giao vận phải xác minh cây còn lại ở đâu, sau đó lập chứng từ điều chỉnh phù hợp.
Số còn phải giao = số lượng đã xác nhận đặt − tổng số lượng thực nhận được xác nhận qua các đợt. Tuy nhiên, số còn phải giao không đồng nghĩa với số tồn kho hiện có: kho có thể còn hàng dành cho đơn khác hoặc có vật tư đang chờ nhập. Khi cần quyết định giao tiếp, kiểm tra riêng tồn kho theo mã vật tư và quy cách; không hứa giao khi chưa xác nhận khả năng đáp ứng.
Cuối mỗi kỳ, tổng hợp giá trị hàng đã giao theo chứng từ, các khoản giảm trừ được duyệt, số tiền khách đã thanh toán và số dư phải thu. Nếu khách thanh toán gộp nhiều công trình, kế toán nên có bảng phân bổ kèm căn cứ xác nhận; không tự phân bổ theo cảm tính. Phải phân biệt giá trị đơn đặt, giá trị đã giao/được ghi nhận và công nợ đã phát sinh theo chính sách kế toán, điều khoản hợp đồng.
Ví dụ dưới đây hoàn toàn giả định, dùng để giải thích cách kiểm tra một mã vật tư. Các số lượng không phải dữ liệu vận hành thực tế của RIC hay khách hàng.
| Mã công trình | Vật tư / quy cách | Số đặt | Đợt 1 thực nhận | Còn phải giao |
|---|---|---|---|---|
| CT-01 | Thép D16 / cây | 10 | 9 | 1 |
| CT-02 | Ống thép 6 m / cây | 20 | 12 | 8 |
Với CT-01, không được lấy 10 − 9 = 1 rồi tự suy ra thiếu tồn kho 1 cây. Con số 1 chỉ là nghĩa vụ giao chưa hoàn thành theo bảng ví dụ. Trước khi xuất tiếp, kho cần kiểm tra số thực tồn, tình trạng hàng và đơn ưu tiên. Khi giao đợt hai, cập nhật số thực nhận có xác nhận; không cộng hai lần cùng một phiếu.
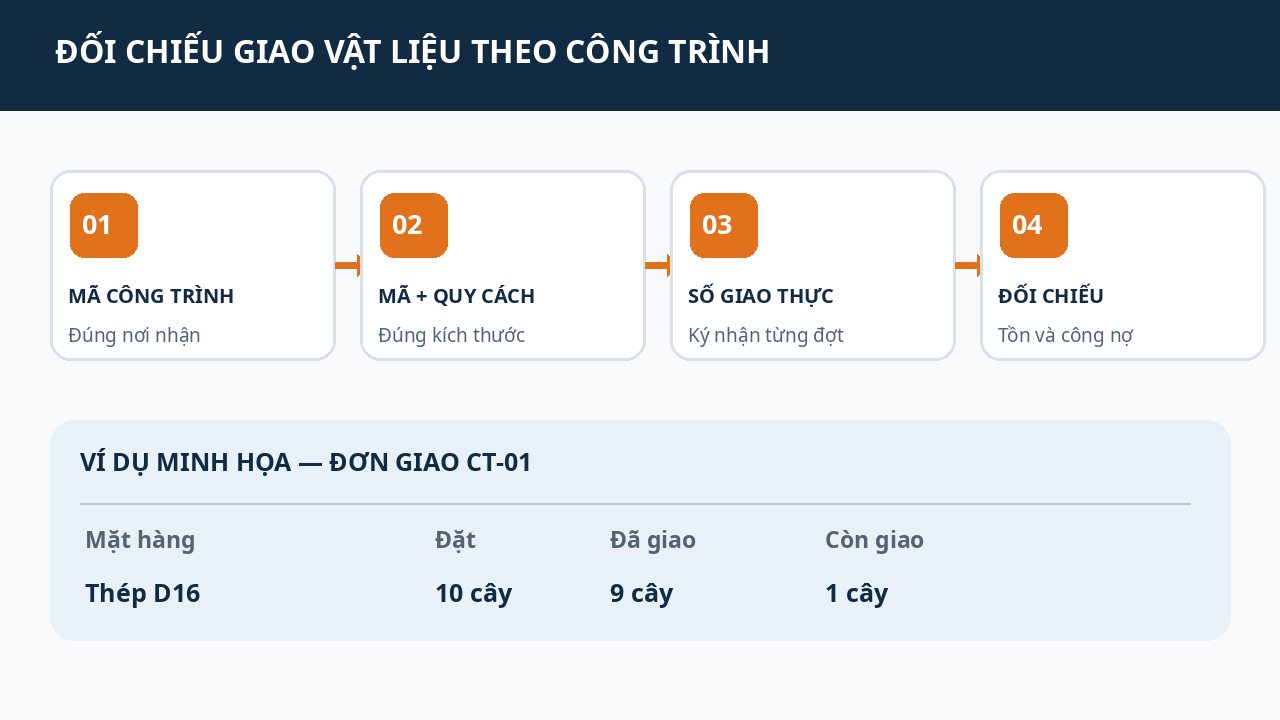
Đối chiếu công nợ nên bắt đầu từ các chứng từ được chấp nhận ghi nhận theo hợp đồng và chính sách kế toán. Từng công trình có thể có tiến độ giao, nghiệm thu, thanh toán riêng. Vì vậy, cần kiểm tra mã công trình trên phiếu giao, đối chiếu hóa đơn/chứng từ, ghi nhận các khoản thanh toán và xử lý chênh lệch có chứng cứ.
| Đối tượng | Cần đối chiếu | Bằng chứng nên lưu |
|---|---|---|
| Kho | Mã hàng, quy cách, số xuất và tồn | Phiếu xuất, thẻ kho, biên bản chênh lệch |
| Giao vận | Số thực nhận từng chuyến | Phiếu giao có ký nhận, ghi chú thiếu/hỏng |
| Kế toán | Giá trị ghi nhận, thu tiền, số dư | Hóa đơn/chứng từ, sao kê, xác nhận phân bổ |
| Quản lý | Hàng chưa giao, công nợ quá hạn | Biên bản đối soát và quyết định xử lý |
Một lỗi phổ biến là đánh dấu “đã thanh toán” cho toàn bộ công trình khi khách chuyển khoản một phần. Quy trình an toàn hơn là ghi rõ ngày thanh toán, số tiền, chứng từ liên quan, khoản còn nợ và người xác nhận. Với chuyển khoản không ghi nội dung, phải xác minh người trả trước khi phân bổ; đây là nghiệp vụ khác với việc đối chiếu khối lượng giao vật liệu.
Trên trang sản phẩm bRIC Offline cho vật liệu xây dựng, RIC công bố các nhóm chức năng gồm: danh mục hàng hóa theo kích thước, danh mục công trình, quản lý quy cách/đơn vị quy đổi, xuất bán vật liệu đến công trình, báo cáo nhập–xuất–tồn theo kích thước và công nợ công trình. Đây là các tính năng của bRIC Offline được mô tả trên trang sản phẩm, không phải lời khẳng định mọi chức năng chuyên ngành đều có trong mRIC Online.
Với doanh nghiệp cần hệ thống quản lý bán hàng trên nền tảng web, mRIC Online công bố các nghiệp vụ chung như nhập hàng, xuất bán, công nợ khách hàng và báo cáo tồn kho. Doanh nghiệp cần kiểm tra với RIC về phạm vi hỗ trợ kích thước chi tiết, danh mục công trình và công nợ công trình trên phiên bản Online trước khi quyết định. Có thể tham khảo thêm trang hướng dẫn mRIC Online để hiểu các nghiệp vụ nền tảng.
Không nên coi phần mềm là bằng chứng thay thế cho chữ ký nhận hàng hoặc điều khoản hợp đồng. Chứng từ thực tế và quy trình phê duyệt của doanh nghiệp vẫn là căn cứ để giải quyết tranh chấp giao thiếu, sai quy cách hoặc chậm thanh toán.
Hai vật tư cùng tên nhưng khác đường kính hoặc chiều dài có thể có giá bán và tồn kho khác nhau. Khi nhập danh mục, hãy thử một giao dịch mẫu để bảo đảm mã và đơn vị tính không bị nhầm.
Phiếu xuất kho ghi 10 cây không chứng minh công trình đã nhận đủ 10 cây. Cần một bước xác nhận của bên nhận và xử lý phần chênh lệch trước khi đóng đợt giao.
Khách hàng có thể thanh toán một lần cho nhiều công trình. Nếu không có căn cứ phân bổ, số dư theo công trình sẽ sai dù tổng số dư theo khách hàng có vẻ đúng.
Checklist cuối kỳ: xác nhận mã công trình; kiểm tra mã vật tư và đơn vị; đối chiếu tổng số đặt với tổng thực nhận; so phiếu xuất với thẻ kho; rà soát chứng từ thanh toán và số dư; ghi nhận người phụ trách xử lý mọi khoản chênh lệch còn mở. Checklist này có thể triển khai bằng bảng tính hoặc quy trình nội bộ, không hàm ý phần mềm tự động thực hiện tất cả bước.
Có. Nên có mã công trình riêng và bảng đối chiếu giao hàng theo từng nơi nhận, trong khi vẫn có thể tổng hợp công nợ theo khách hàng khi cần.
Không. Số chưa giao là phần nghĩa vụ còn lại theo đơn; số tồn kho là lượng vật tư đang có trong kho. Cần kiểm tra cả hai trước khi lên lịch giao tiếp.
Trang sản phẩm bRIC Offline của RIC có liệt kê “Công nợ công trình”. Đối với mRIC Online, cần xác minh riêng cấu hình và phạm vi tính năng chuyên ngành trước khi cam kết triển khai.
Kết luận: Quản lý vật liệu xây dựng theo công trình hiệu quả đòi hỏi nhất quán giữa mã công trình, quy cách vật tư, số thực nhận và chứng từ công nợ. Doanh nghiệp nên chuẩn hóa quy trình đối chiếu trước, sau đó lựa chọn giải pháp phù hợp với nhu cầu theo dõi chi tiết.
Tìm hiểu giải pháp RIC: Tham khảo phần mềm quản lý bán hàng mRIC Online và trao đổi với RIC để xác nhận yêu cầu theo dõi công trình, quy cách vật liệu trước khi triển khai. Hotline tư vấn: 097.247.8383.