Kho báo còn hàng nhưng nhân viên vẫn phải hẹn giao sau, thậm chí nhận hai đơn cho cùng một sản phẩm? Nguyên nhân có thể không phải sai số kiểm kê, mà là ba khái niệm khác nhau đang bị gộp làm một: tồn thực tế, tồn đã giữ và tồn khả dụng. Bài viết hướng dẫn cách tính, lập bảng theo dõi và thiết lập quy trình xác nhận đơn để giảm tình trạng bán vượt số hàng có thể giao.
Trả lời nhanh: Tồn thực tế là lượng hàng đang có trong kho tại thời điểm kiểm tra; tồn đã giữ là lượng đã dành cho đơn hoặc cam kết chưa xuất; tồn khả dụng là phần có thể tiếp tục nhận bán sau khi trừ hàng đã giữ và hàng không đủ điều kiện bán. Tùy quy trình, doanh nghiệp cần phân biệt thêm tồn trên sổ với lượng đếm thực tế.
Hãy hình dung một cửa hàng vật tư có 120 hộp sản phẩm trong kho. Một khách đã đặt trước 15 hộp, nhân viên kiểm tra thấy 5 hộp bị hư bao bì cần cách ly. Nếu người bán chỉ nhìn con số 120 rồi hứa giao đủ 110 hộp cho khách mới, tổng cam kết sẽ vượt phần hàng thực sự có thể giao. Trục trặc này không được giải quyết bằng việc kiểm kê lại toàn bộ kho mỗi lần có đơn; cần có quy tắc cập nhật hàng đang có, hàng đang giữ và hàng có thể nhận bán.
Cũng cần tách bạch vấn đề trên với chênh lệch kiểm kê: chênh lệch kiểm kê nói về sự khác nhau giữa số đếm thực tế và sổ kho, còn tồn khả dụng nói về số lượng có thể cam kết cho đơn mới. Hai bài toán liên quan nhưng không đồng nhất.
Hình 1. Minh họa nhân viên kiểm tra hàng tại kho. Ảnh minh họa, không phải ảnh chụp phần mềm RIC.
Là số đơn vị hàng đang hiện diện trong kho ở thời điểm xác định, tính theo từng mã SKU, vị trí và đơn vị đo. Số tồn thực tế được đếm có thể khác số tồn sổ sách khi phiếu nhập, phiếu xuất chưa cập nhật, hàng chuyển kho chưa nhận hoặc phát sinh sai sót. Không được cộng hàng đang vận chuyển tới kho vào lượng đang có nếu chưa nhận hàng và chưa kiểm tra theo quy trình.
Là phần hàng đã cam kết dành riêng cho các đơn còn hiệu lực nhưng chưa xuất hết. Cần lưu mã đơn, mã hàng, số lượng, ngày giữ, thời hạn giữ và người xác nhận. Một đơn đặt hàng mới tạo không nhất thiết đã được giữ hàng: doanh nghiệp phải quy định rõ trạng thái nào làm phát sinh giữ hàng. Nếu hủy đơn hoặc hết hạn giữ, lượng giữ phải được giải phóng có kiểm soát.
Với quy ước tồn thực tế là tổng hàng đang nằm trong kho, kể cả hàng đang cách ly, có thể dùng công thức quản trị đơn giản:
Tồn khả dụng = Tồn thực tế − Hàng không đủ điều kiện bán − Hàng đã giữ cho đơn
Nếu hệ thống đã loại hàng hỏng hoặc hàng cách ly khỏi số tồn thực tế dùng để bán, không trừ lần thứ hai. Nếu hàng đã xuất khỏi kho thì không còn trong tồn thực tế và cũng không nên tiếp tục nằm trong số giữ. Công thức chỉ là khung nghiệp vụ; cần kiểm tra quy tắc ghi nhận thực tế của doanh nghiệp trước khi áp dụng.
Ví dụ sau là tình huống minh họa tự xây dựng, không phải dữ liệu khách hàng hay kết quả thực nghiệm của RIC. Cửa hàng có 120 hộp mã VT-01; 5 hộp cần cách ly; hai đơn đã xác nhận đang giữ lần lượt 9 và 6 hộp.
| Chỉ tiêu | Số lượng | Cách hiểu |
|---|---|---|
| Tồn thực tế | 120 hộp | Hàng hiện diện trong kho |
| Hàng cách ly | 5 hộp | Chưa đủ điều kiện xuất bán |
| Giữ cho đơn A | 9 hộp | Đã xác nhận, chưa xuất |
| Giữ cho đơn B | 6 hộp | Đã xác nhận, chưa xuất |
| Tồn khả dụng | 100 hộp | 120 − 5 − 9 − 6 |
Nếu khách mới hỏi mua 105 hộp giao ngay, nhân viên chỉ có thể cam kết tối đa 100 hộp từ lượng đang khả dụng, trừ khi có phương án bổ sung đã xác nhận. Không nên lấy số hàng dự kiến nhập ngày mai làm hàng sẵn giao hôm nay. Nếu khách muốn giao nhiều đợt, cần thỏa thuận rõ số lượng và thời điểm từng đợt.
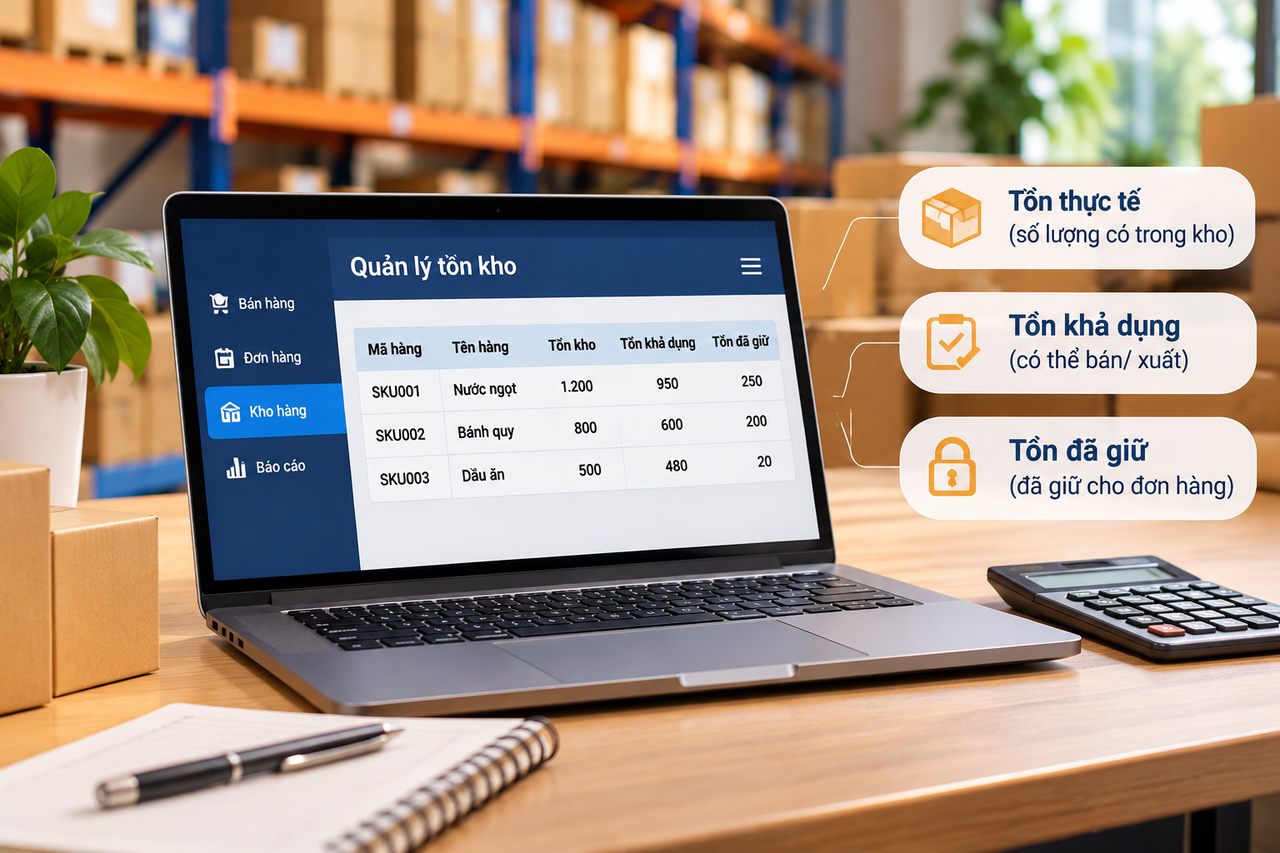
Hình 2. Minh họa khái niệm và số liệu ví dụ; giao diện trong hình mang tính mô phỏng, không phải màn hình chính thức của RIC.
Mỗi mã hàng cần có tên, quy cách, đơn vị gốc và quy tắc quy đổi thống nhất. Ví dụ một thùng gồm 24 chai phải được quy về cùng đơn vị trước khi trừ tồn. Hàng cùng tên nhưng khác kích cỡ, màu sắc hoặc quy cách không được gộp nếu không thay thế được cho nhau. Với nhiều kho, mỗi vị trí cần theo dõi độc lập trước khi cộng gộp.
Chọn một mốc kiểm tra cụ thể, chẳng hạn trước khi xác nhận đơn. Đối chiếu phiếu nhập, phiếu xuất, phiếu chuyển kho và kết quả đếm gần nhất. Phiếu đang nháp hoặc giao dịch chưa hoàn tất phải được xử lý theo chính sách ghi nhận; không được mặc định tất cả phiếu nháp đã thay đổi tồn.
Ghi nhận hàng hỏng, hàng chờ kiểm tra, hàng trưng bày không được bán và hàng bị cách ly theo quyết định quản lý. Tránh vừa trừ khỏi tồn thực tế vừa trừ thêm trong công thức khả dụng. Người phụ trách kho cần xác nhận số lượng và lý do cách ly, nhất là với sản phẩm có hạn sử dụng hoặc yêu cầu chất lượng.
Chỉ giữ hàng khi đạt điều kiện xác nhận đã quy định: mã đơn hợp lệ, khách hàng, số lượng, ngày dự kiến giao và người phê duyệt. Một dòng giữ phải có trạng thái còn hiệu lực, đã giao, đã hủy hoặc hết hạn. Khi một đơn xuất một phần, số lượng giữ còn lại phải được điều chỉnh theo phần chưa giao, tránh trừ trùng với số đã xuất khỏi tồn.
Đối với mỗi SKU, tính số có thể bán từ tồn đang có, số cách ly và số đã giữ. Nếu không đủ, thông báo rõ thiếu bao nhiêu, đề nghị giao một phần, chuyển kho khi có xác nhận, hoặc đặt thêm hàng. Khi nhiều nhân viên bán đồng thời, cần quy trình xác nhận tập trung để tránh hai người cùng cam kết một lượng hàng; bảng tính thủ công phải được cập nhật ngay và phân công một người chịu trách nhiệm chốt.
Sau khi giao hàng, cập nhật chứng từ xuất và giải phóng phần giữ tương ứng. Khi đơn hủy, kiểm tra hàng chưa xuất và bỏ giữ theo phê duyệt; nếu hàng đã xuất thì xử lý bằng quy trình trả hàng, không đơn giản cộng ngược số giữ. Cuối ngày, rà soát các dòng giữ quá hạn và các SKU có khả dụng âm để tìm nguyên nhân, không tự ý sửa số tồn cho đẹp báo cáo.
Doanh nghiệp chưa có chức năng tự động giữ hàng có thể dùng bảng kiểm soát riêng kết hợp báo cáo kho. Mỗi dòng ứng với một SKU và một kho tại một thời điểm chốt. Đây là mẫu quy trình đề xuất, không phải khẳng định RIC đã có sẵn màn hình tồn khả dụng hay cơ chế khóa hàng tự động.
| Mã SKU | Kho | Tồn thực tế | Cách ly | Đã giữ | Khả dụng |
|---|---|---|---|---|---|
| VT-01 | Kho A | 120 | 5 | 15 | 100 |
| VT-02 | Kho A | 45 | 0 | 20 | 25 |
| VT-01 | Kho B | 30 | 2 | 8 | 20 |
Toàn bộ số liệu trong bảng là ví dụ giả định. Bảng thực tế nên có thêm thời điểm cập nhật, số đơn tham chiếu, người chịu trách nhiệm và ghi chú tình trạng hàng. Đừng cộng khả dụng ở Kho B vào khả dụng Kho A để hứa giao ngay nếu chưa có kế hoạch vận chuyển nội bộ được xác nhận.
Theo tài liệu chính thức, mRIC Online có các nghiệp vụ Nhập hàng, Đơn đặt hàng, Xuất bán hàng và các báo cáo Nhập – Xuất – Tồn, Thẻ kho. Đây là nguồn dữ liệu hữu ích để đối chiếu lượng hàng và các giao dịch. Tuy nhiên, tài liệu công khai được kiểm tra chưa xác nhận RIC có cơ chế giữ tồn tự động, khóa tồn khi chốt đơn hoặc hiển thị sẵn chỉ tiêu “tồn khả dụng” theo đúng công thức bài viết; vì vậy không mô tả các khả năng đó như chức năng có sẵn.
Người phụ trách kho có thể tham khảo hướng dẫn báo cáo Thẻ kho để xem lịch sử nhập, xuất, tồn của từng mặt hàng; hướng dẫn Nhập hàng để hiểu quy trình chứng từ; và báo cáo Hàng tồn theo đơn vị gốc khi cần thống nhất quy cách. Trên cơ sở đó, doanh nghiệp thiết lập sổ giữ hàng hoặc quy trình kiểm soát bổ sung phù hợp với hệ thống thực tế.
Trước khi triển khai, hãy yêu cầu nhà cung cấp kiểm tra phiên bản phần mềm, quy trình xác nhận đơn và cách xử lý tồn theo từng chi nhánh. Không nên mặc định mọi doanh nghiệp dùng cùng một công thức nếu trạng thái chứng từ, cách ly hàng hoặc thời điểm ghi sổ khác nhau.
Với công thức chỉ tính hàng đang có để bán ngay, không. Nếu doanh nghiệp muốn nhận đặt trước hàng tương lai, cần một chỉ tiêu riêng về khả năng đáp ứng theo ngày, không gộp vào tồn khả dụng hiện tại.
Không nhất thiết. Chỉ trừ khi đơn đã đạt trạng thái được phép giữ hàng theo quy trình của doanh nghiệp. Nếu giữ ngay từ khi tạo đơn nháp, tồn có thể bị chiếm dụng bởi các đơn không chắc chắn.
Không nên coi là hàng đang có ở kho nhận. Cần theo dõi riêng trạng thái đang vận chuyển và chỉ cập nhật khi đã xác nhận nhận hàng, tránh một lô hàng xuất hiện khả dụng đồng thời ở hai kho.
Không phải lúc nào cũng cần. Có thể bắt đầu bằng quy tắc xác nhận đơn, bảng giữ hàng và đối chiếu chứng từ theo ngày. Khi số lượng đơn, nhân viên hoặc kho tăng, nên đánh giá khả năng tự động hóa để giảm cập nhật thủ công và xung đột cam kết.
Kết luận: Muốn tránh nhận đơn vượt hàng, hãy theo dõi tồn theo từng SKU và kho, ghi nhận rõ hàng cách ly, giữ hàng có thời hạn, và kiểm tra khả dụng ngay trước khi cam kết giao. Việc phân biệt ba chỉ tiêu giúp doanh nghiệp quyết định dựa trên lượng có thể giao, không chỉ nhìn số tồn trên báo cáo.
Muốn tổ chức dữ liệu nhập – xuất – tồn và quản lý bán hàng rõ ràng hơn? Tham khảo phần mềm quản lý bán hàng mRIC Online và liên hệ RIC qua hotline 097.247.8383 để được tư vấn chức năng phù hợp phiên bản đang sử dụng.