Doanh thu cao không đồng nghĩa một đại lý đóng góp nhiều lợi nhuận. Giá bán sau chiết khấu, giá vốn, hàng trả lại, chi phí giao nhiều đợt, nhân viên chăm sóc và thời gian thu nợ đều có thể làm hiệu quả thực tế của hai khách hàng chênh lệch đáng kể. Vì vậy nhà phân phối cần phân biệt báo cáo lợi nhuận gộp từ bán hàng với lợi nhuận sau chi phí phục vụ khách.
Bài này hướng dẫn cách lập bảng đánh giá bằng dữ liệu đơn hàng và chi phí có thể đối chiếu, không công bố con số kinh doanh của bất kỳ khách hàng RIC nào. Trên website chính thức, RIC công bố báo cáo Lợi nhuận theo Khách hàng; tuy nhiên không suy đoán hệ thống đã tự phân bổ mọi khoản chi phí phục vụ riêng cho từng đại lý.
Một đại lý thường xuyên đặt lượng lớn có thể đàm phán chiết khấu sâu, yêu cầu giao nhiều chuyến nhỏ, trả hàng thường xuyên hoặc chậm thanh toán. Trong khi đó, một khách hàng có doanh số thấp hơn nhưng đặt theo lịch cố định, nhận nguyên kiện và thanh toán đúng hạn có thể tạo dòng tiền và phần đóng góp tốt hơn. Không thể đánh giá bằng một tiêu chí riêng lẻ như tổng doanh thu, số đơn hoặc dư nợ.
Thời gian phân tích cũng quan trọng. Doanh nghiệp nên chọn cùng kỳ, cùng phương pháp hạch toán và cùng phạm vi khách hàng. Nếu doanh thu tháng này bị so với giá vốn của tháng trước, hoặc khoản hàng trả lại chưa điều chỉnh, bảng xếp hạng sẽ sai. Cần kiểm tra thay đổi đơn vị tính, nhóm sản phẩm và chính sách chiết khấu trước khi so sánh.
Doanh thu thuần được xác định từ doanh thu bán hàng sau các khoản giảm trừ phù hợp. Lợi nhuận gộp là doanh thu thuần trừ giá vốn hàng bán. Đóng góp sau chi phí phục vụ có thể lấy lợi nhuận gộp trừ những chi phí liên quan đến khách hàng đã xác định được một cách hợp lý, chẳng hạn chi phí giao riêng, phí thanh toán hoặc chi phí hỗ trợ theo hợp đồng.
Không được tự gọi đóng góp sau chi phí phục vụ là lợi nhuận ròng theo chuẩn kế toán khi chưa phân bổ đầy đủ chi phí và thuế liên quan. Cũng không nên gán tỷ lệ chi phí chung tùy tiện cho mọi đại lý: khoản phân bổ nào không có căn cứ cần hiển thị riêng hoặc làm phân tích nhạy cảm theo nhiều giả định.
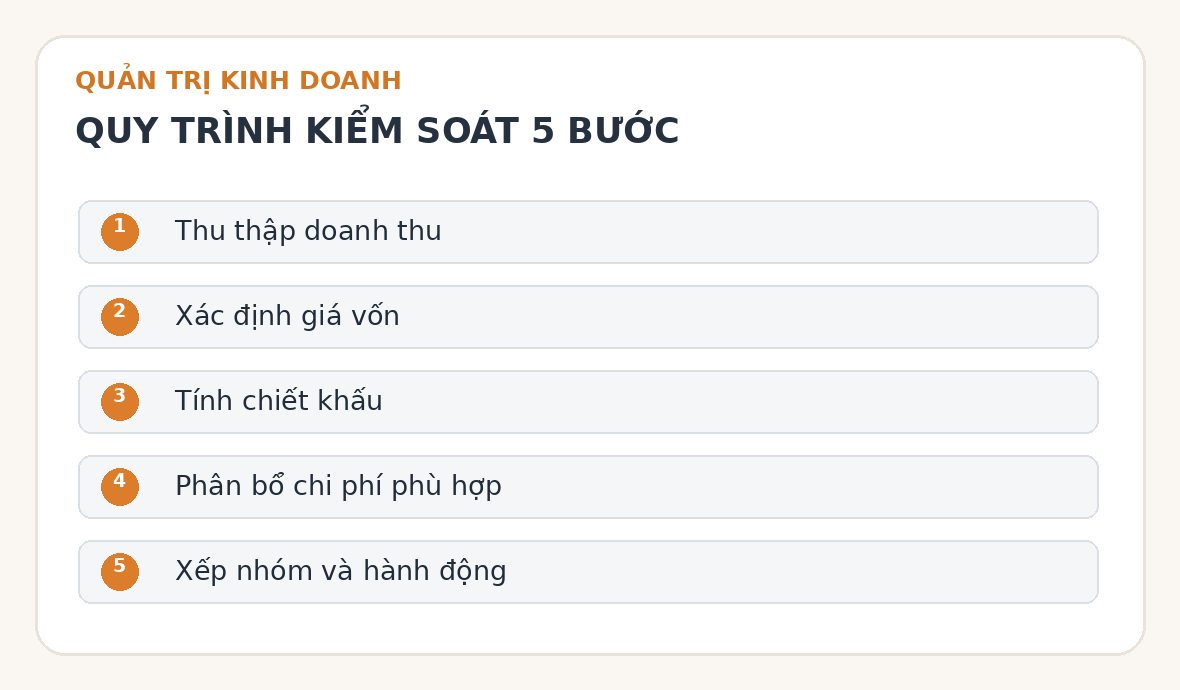
Chốt mã khách hàng, nhóm đại lý, chi nhánh phát sinh và khoảng thời gian. Nếu một đại lý mua ở nhiều chi nhánh, cần làm rõ đánh giá theo pháp nhân, điểm bán hay mã khách nội bộ. Tránh gộp hai khách cùng tên nhưng có chứng từ khác nhau.
Lấy doanh thu, giá vốn, chiết khấu và hàng trả lại theo chứng từ đã xác nhận. Loại trừ đơn chưa ghi nhận doanh thu nếu chính sách báo cáo đang dùng không tính. Mọi số liệu nên có đường truy vết về chứng từ bán hàng thay vì nhập lại thủ công từ tin nhắn.
Đối với giao hàng, có thể nhóm phí vận chuyển theo đơn, số chuyến hoặc trọng lượng khi hợp đồng cho phép. Với chương trình hỗ trợ riêng, lưu quyết định giảm giá, hàng tặng và chi phí phát sinh; không lấy giá niêm yết để thay cho giá bán sau chiết khấu.
Khách có biên đóng góp thấp nhưng tổng lợi nhuận cao có thể vẫn đáng duy trì. Hãy xem cả doanh thu, tiền đóng góp và tỷ lệ đóng góp. Với khoản nợ kéo dài, cần đánh giá thêm dòng tiền và chính sách tín dụng, không tự quy đổi mọi khoản quá hạn thành chi phí nếu chưa có phương pháp được phê duyệt.
Kiểm tra đơn đột biến, hàng trả muộn, phân bổ thiếu phí giao, mã hàng sai giá vốn. Trao đổi với nhân viên phụ trách trước khi quyết định tăng giá, thay lịch giao hoặc điều chỉnh hỗ trợ. Không dùng bảng tính một tháng làm cơ sở duy nhất để ngừng bán hàng cho khách.
Giả sử đại lý A có doanh thu thuần 100 triệu đồng, giá vốn 83 triệu đồng, các khoản chi phí phục vụ riêng xác định được 9 triệu đồng. Đại lý B có doanh thu thuần 75 triệu đồng, giá vốn 63 triệu đồng, chi phí phục vụ riêng 2 triệu đồng. Khi đó, đóng góp sau chi phí phục vụ của A là 8 triệu đồng, còn B là 10 triệu đồng. Đây là ví dụ tự xây dựng để minh họa công thức, không phải dữ liệu khách hàng RIC.
| Chỉ tiêu giả định | Đại lý A | Đại lý B |
|---|---|---|
| Doanh thu thuần | 100 triệu đồng | 75 triệu đồng |
| Giá vốn | 83 triệu đồng | 63 triệu đồng |
| Lợi nhuận gộp | 17 triệu đồng | 12 triệu đồng |
| Chi phí phục vụ có căn cứ | 9 triệu đồng | 2 triệu đồng |
| Đóng góp còn lại | 8 triệu đồng (8%) | 10 triệu đồng (13,33%) |
Nếu chi phí giao của A bị ghi thiếu 3 triệu đồng, con số 8 triệu cũng không còn chính xác. Vì vậy, kết quả cần kèm ngày chốt dữ liệu, phạm vi chi phí và mức độ tin cậy. Khi chi phí phục vụ không thể truy vết ở từng khách, hãy giữ thành khoản chi chung thay vì tạo độ chính xác giả.
Với khách có doanh thu lớn nhưng biên đóng góp thấp, có thể thương lượng mức đặt tối thiểu, gom các chuyến giao, rà soát chính sách chiết khấu hoặc đề xuất lịch đặt hàng cố định. Với khách thanh toán đúng hạn và ít yêu cầu phát sinh, có thể ưu tiên chăm sóc và phát triển danh mục sản phẩm. Mọi thay đổi phải cân nhắc mức độ cạnh tranh, quy định hợp đồng và giá trị quan hệ dài hạn.
Một bảng kiểm quản trị nên có bốn câu hỏi: khoản chi phí nào thực sự do khách tạo ra; giá bán và chiết khấu đã đối soát chưa; đơn hàng có trả lại hoặc hoàn tiền không; và nếu thay lịch giao thì tác động đến trải nghiệm khách ra sao. Phân tích nên cập nhật theo kỳ, không dùng để gắn nhãn khách hàng là “xấu” chỉ vì một tháng có lợi nhuận thấp.
Trang sản phẩm mRIC Online công bố báo cáo lợi nhuận theo khách hàng, lợi nhuận theo hàng hóa, doanh thu, chi tiết bán hàng và công nợ khách hàng. Doanh nghiệp có thể sử dụng những báo cáo này làm nền tảng xác định doanh thu và lợi nhuận gộp theo khách. Tham khảo thêm hệ thống hướng dẫn mRIC Online để đối chiếu nghiệp vụ và báo cáo công nợ khách hàng để xem dư nợ.
Phần phân bổ chi phí giao hàng theo từng đại lý và tính đóng góp sau chi phí phục vụ trong bài này là phương pháp quản trị đề xuất; chưa có bằng chứng công khai để khẳng định tất cả phép tính đó được RIC thực hiện tự động. Trước khi mua hoặc cấu hình, doanh nghiệp nên yêu cầu trình diễn trên dữ liệu mẫu của ngành mình.
Để biết khách mua nhiều có thực sự tạo giá trị, cần đi từ doanh thu sang giá vốn, các khoản giảm trừ và chi phí phục vụ có chứng cứ. Kết hợp số tuyệt đối và tỷ lệ đóng góp sẽ giúp nhà quản lý không bỏ qua khách vừa và nhỏ hoạt động hiệu quả. Tìm hiểu mRIC Online và liên hệ 097.247.8383 để trao đổi cách sử dụng báo cáo phù hợp với doanh nghiệp.