
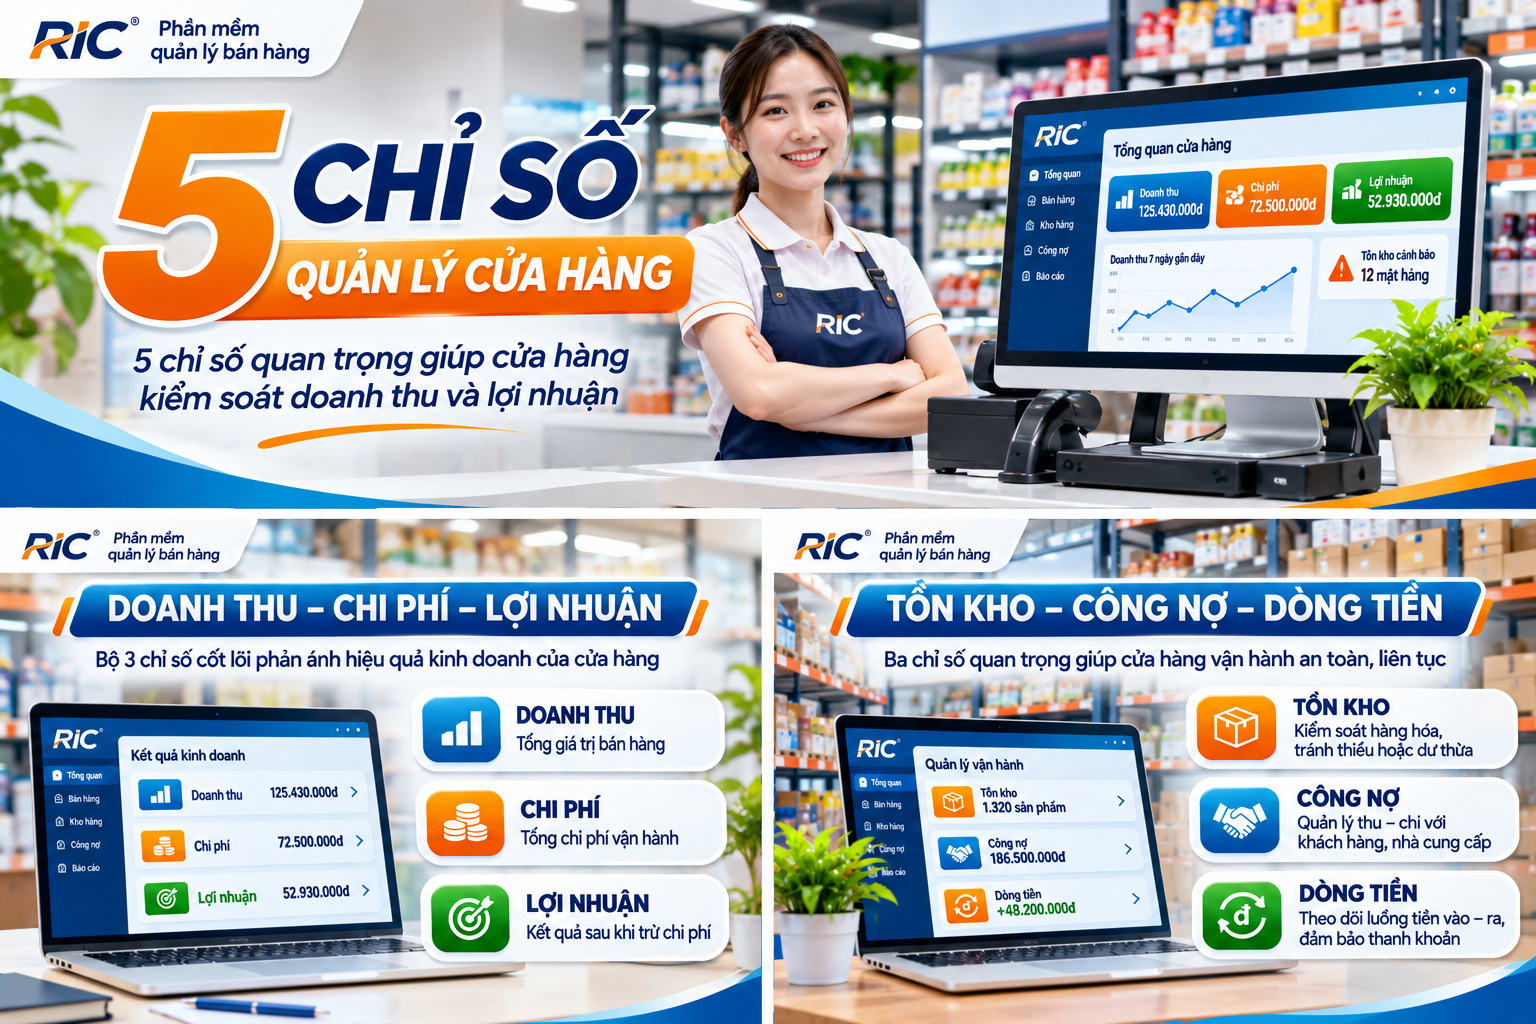
Doanh thu tăng là tín hiệu tích cực, nhưng chưa đủ khẳng định cửa hàng đang kinh doanh có lãi. Chiết khấu cao, giá vốn tăng, tồn kho chậm luân chuyển và công nợ kéo dài có thể khiến lợi nhuận và dòng tiền đi xuống. Dưới đây là năm nhóm chỉ số dễ triển khai, giúp chủ cửa hàng quản lý dựa trên dữ liệu thay vì chỉ nhìn doanh số.
1. Doanh thu thuần: Số tiền bán hàng thực tế được ghi nhận
Doanh thu thuần phản ánh doanh thu sau khi trừ các khoản giảm trừ phù hợp, chẳng hạn chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại. Công thức tổng quát:
Doanh thu thuần = Doanh thu bán hàng − Các khoản giảm trừ doanh thu.
Ví dụ, cửa hàng bán hàng với tổng doanh thu 200 triệu đồng trong tháng, phát sinh 8 triệu đồng giảm giá và hàng trả lại thì doanh thu thuần là 192 triệu đồng. Chủ cửa hàng nên so sánh doanh thu theo ngày, tháng, chi nhánh, nhóm hàng và kênh bán; đồng thời tách biến động do số lượng và do giá bán.
2. Biên lợi nhuận gộp: Mỗi đồng doanh thu tạo ra bao nhiêu lãi gộp?
Lợi nhuận gộp = Doanh thu thuần − Giá vốn hàng bán. Biên lợi nhuận gộp = Lợi nhuận gộp / Doanh thu thuần × 100%.
Với doanh thu thuần 192 triệu đồng và giá vốn 138 triệu đồng, lợi nhuận gộp là 54 triệu đồng và biên lợi nhuận gộp khoảng 28,1%. Chỉ số này giảm có thể xuất phát từ giá nhập tăng, bán giảm giá quá sâu hoặc cơ cấu sản phẩm chuyển sang nhóm có lãi thấp. Cần theo dõi theo từng mặt hàng để nhận diện nguyên nhân.
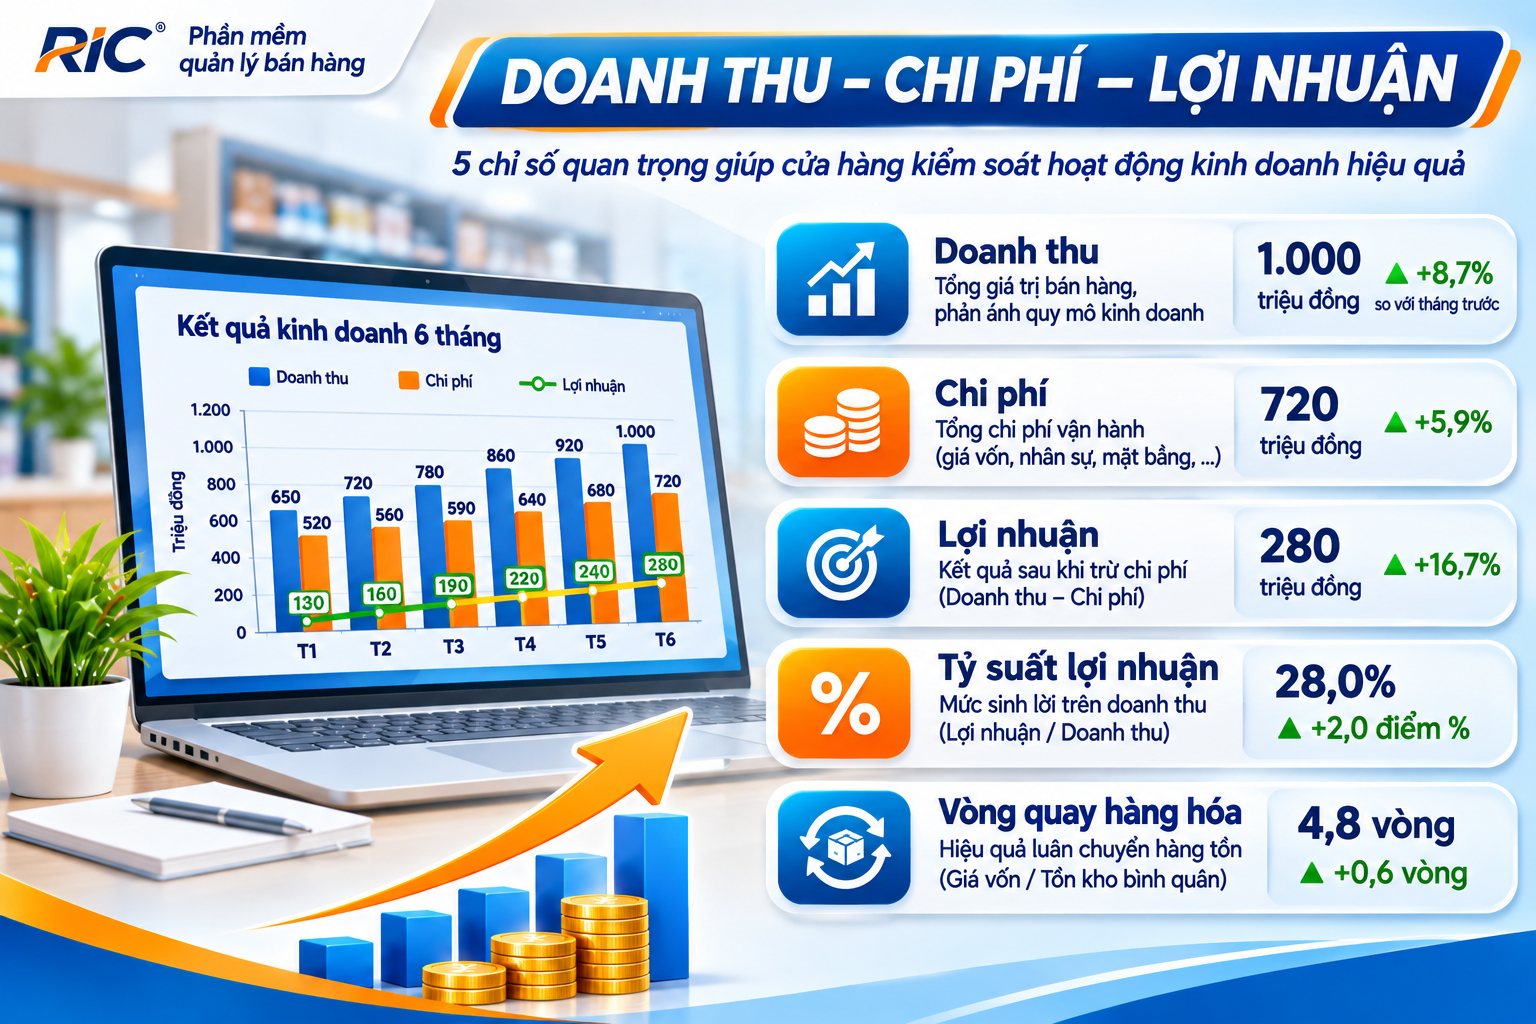
3. Chi phí vận hành và lợi nhuận: Đừng chỉ nhìn lãi gộp
Chi phí thuê mặt bằng, nhân sự, vận chuyển, marketing, điện nước và phần mềm có thể làm giảm lợi nhuận thực tế. Cửa hàng cần tách chi phí cố định và biến đổi để phát hiện khoản vượt ngân sách, đánh giá điểm hòa vốn và xem hiệu quả của từng kênh bán.
Ví dụ lợi nhuận gộp là 54 triệu đồng nhưng tổng chi phí vận hành liên quan là 37 triệu đồng thì phần còn lại trước những khoản thu nhập, chi phí khác và thuế là 17 triệu đồng. Đây là cách minh họa quản trị đơn giản, không thay thế báo cáo tài chính theo chế độ kế toán áp dụng.
4. Vòng quay hàng tồn kho: Hàng hóa có đang đọng vốn?
Vòng quay hàng tồn kho = Giá vốn hàng bán trong kỳ / Hàng tồn kho bình quân. Hàng tồn kho bình quân có thể tính từ số dư đầu và cuối kỳ hoặc sử dụng nhiều mốc thời gian để phản ánh tốt hơn biến động mùa vụ.
Nếu giá vốn một năm là 1,2 tỷ đồng và tồn kho bình quân 300 triệu đồng, vòng quay đạt 4 vòng/năm. Chỉ số này cần so sánh với đặc điểm từng ngành hàng. Vòng quay quá thấp thường gợi ý hàng chậm bán hoặc tồn kho dư thừa; vòng quay quá cao trong một số tình huống lại tiềm ẩn nguy cơ thiếu hàng. Chủ cửa hàng nên kết hợp theo dõi tồn tối thiểu, tồn quá hạn, tuổi hàng và tỷ lệ hết hàng.
5. Công nợ và dòng tiền: Có lợi nhuận chưa chắc có tiền
Bán chịu làm phát sinh doanh thu nhưng chưa tạo ra tiền mặt ngay. Cửa hàng cần theo dõi tổng công nợ phải thu, khoản quá hạn, lịch thanh toán nhà cung cấp và các khoản chi sắp đến hạn. Dòng tiền thuần trong kỳ = Tiền thực thu − Tiền thực chi.
Ví dụ cửa hàng có lợi nhuận kế toán dương nhưng một phần lớn doanh thu vẫn là khoản phải thu, trong khi tiền nhập hàng đã thanh toán, thì vẫn có thể thiếu tiền cho hoạt động hằng ngày. Nên lập báo cáo tuổi nợ, cảnh báo khách hàng quá hạn và dự báo thu chi theo tuần.
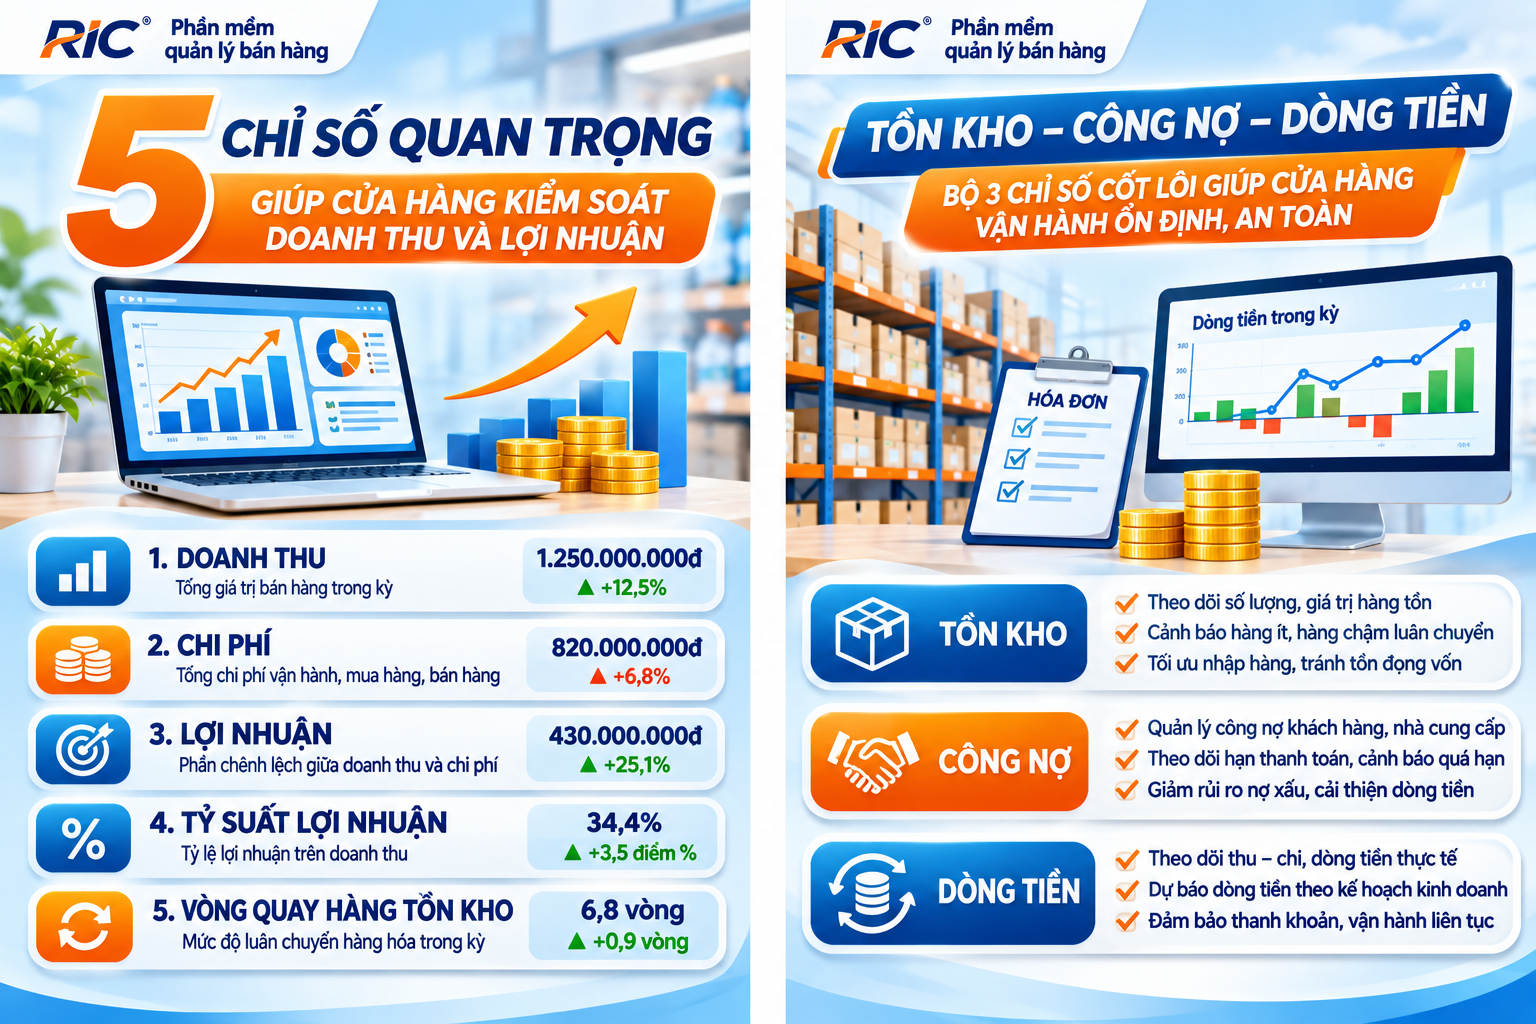
6. Cách xây dựng bảng theo dõi KPI cửa hàng
Một bảng điều khiển hữu ích cần có số liệu kỳ hiện tại, kỳ trước, mục tiêu và mức cảnh báo. Có thể tổ chức theo gợi ý sau:
| Nhóm chỉ số | Tần suất theo dõi | Dấu hiệu cần chú ý |
|---|---|---|
| Doanh thu thuần | Hằng ngày | Giảm liên tục so với kế hoạch |
| Biên lợi nhuận gộp | Hằng tuần/tháng | Giảm dù doanh thu tăng |
| Chi phí vận hành | Hằng tuần/tháng | Vượt ngân sách |
| Vòng quay tồn kho | Hằng tháng/quý | Hàng chậm bán, tồn quá lâu |
| Công nợ và dòng tiền | Hằng ngày/tuần | Nợ quá hạn, thiếu tiền thanh toán |
Ngưỡng cảnh báo phải được thiết lập theo ngành hàng, quy mô và mùa vụ của từng cửa hàng; không nên dùng một ngưỡng duy nhất cho mọi mô hình kinh doanh.
7. Giải quyết vấn đề bằng phần mềm quản lý bán hàng RIC
Khi quản lý bằng sổ tay hoặc nhiều file Excel rời rạc, việc tổng hợp dữ liệu bán hàng, hàng tồn và công nợ dễ chậm trễ hoặc thiếu nhất quán. Phần mềm quản lý bán hàng RIC (mRIC Online) hỗ trợ doanh nghiệp tập trung nghiệp vụ quản lý, theo dõi hoạt động bán hàng, hàng hóa và công nợ, giúp người quản lý tiếp cận dữ liệu thuận tiện hơn.
Thay vì chỉ hỏi “hôm nay bán được bao nhiêu?”, chủ cửa hàng có thể xây dựng quy trình quản trị hướng tới những câu hỏi thiết thực hơn: mặt hàng nào đem lại lợi nhuận tốt, khoản chi nào đang tăng, hàng nào tồn lâu và khách hàng nào cần nhắc thanh toán.
Chi tiết phần mềm quản lý bán hàng RIC: https://ric.vn/sanpham/mric-online.html.
Đăng ký sử dụng ngay: https://qlbh.ric.vn.
Liên hệ tư vấn: 097 247 8383.
Kết luận
Muốn kiểm soát lợi nhuận bền vững, cửa hàng cần xem đồng thời doanh thu thuần, biên lợi nhuận gộp, chi phí vận hành, vòng quay tồn kho và công nợ – dòng tiền. Việc duy trì bảng theo dõi nhất quán và sử dụng phần mềm quản lý bán hàng phù hợp sẽ giúp phát hiện vấn đề sớm và ra quyết định dựa trên số liệu.


